반응형
삼성전자가 10월 8일 3분기 잠정 실적을 내놨습니다. 영업이익 107조 4천억 원, 국내 기업 분기 영업이익으로는 처음 100조 원을 넘어선 수치입니다. 그런데 정작 이날 주가는 크게 오르지 않았습니다. 좋은 성적표에도 주가가 왜 미끄러졌는지, 증권가 방송에서 그 이유를 짚었습니다.
107조 4천억, 시장 예상 정가운데서 나온 실적
진행자는 "107조 4천억 원 나왔다"고 전했고, 패널은 "시장에서 예상했던 수준(104조~109조 원)의 딱 가운데에서 조금 위로 나왔다"고 평가했습니다. 다만 "이번엔 잠정 실적 발표일 뿐이라 본실적 발표의 가이던스가 나와야 주가 방향이 더 확실해질 것"이라며 당장 급등할 재료는 아니라고 선을 그었습니다.
좋은 성적표에도 미끄러진 주가
실적 발표 당일 삼성전자는 오전 상승세를 보이다가 오후 들어 밀렸습니다. SK하이닉스도 비슷한 흐름을 보였습니다. 패널은 "이건 개별 기업의 문제가 아니라 시황의 문제"라고 잘라 말했습니다. "삼성전자가 미국에 있었으면 이 가격이었겠냐는 얘기를 증권가에서 30년째 하고 있다"며, 밸류업과 외국인의 한국 시장에 대한 시각이 바뀌는 게 더 근본적인 문제라고 짚었습니다.
외국인은 한 달 만에 27조원을 팔았다
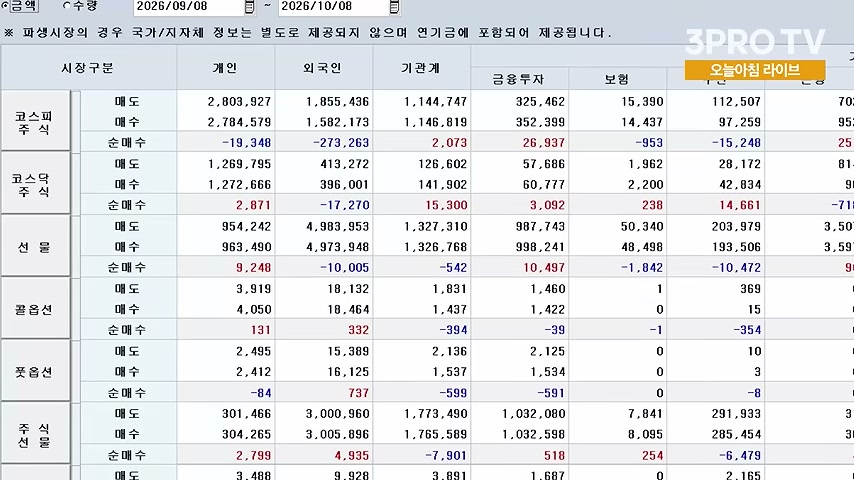
그가 가장 크게 짚은 건 수급이었습니다. 외국인이 9월 8일부터 10월 8일까지 한 달 동안 27조 원을 순매도했다는 것입니다. "실적 발표 전날에도 하루 3조 원을 팔았다"며, 상반기엔 외국인이 더 많이 팔았어도 개인이 받아주면서 지수가 올랐지만 지금은 개인도 상반기 매수분에 물려 있어 받아줄 주체가 뚜렷하지 않다고 설명했습니다. "다시 주가가 오르려면 결국 외국인이 돌아와야 하고, 그러려면 매크로 환경이 바뀌어야 한다"는 진단이었습니다.
그래도 저평가라는 증권가 리포트들
같은 날 나온 리포트들도 소개됐습니다. 한 증권사는 SK하이닉스를 두고 "지나친 저평가 국면"이라며 AI 메모리 수요 증가와 주주환원 확대 가능성을 근거로 들었고, 다른 증권사는 삼성전자의 HBM 판매가가 전년 대비 100% 이상 오를 것이라는 전망을 냈습니다. 패널은 "이런 좋은 리포트가 계속 나오는데도 주가가 못 가니 투자자들이 더 답답해하는 것"이라며, 지금 못 가는 이유부터 설명해주는 리포트가 더 설득력 있을 거라고 덧붙였습니다.
결국 이날 방송이 내린 결론은 하나였습니다. 실적은 무난했고 저평가 근거도 쌓이고 있지만, 지금 주가를 누르는 건 개별 기업의 실적이 아니라 외국인 수급이라는 시황의 문제라는 것입니다.
※ 이 글은 위 영상을 바탕으로 요약·정리했으며, 요약 내용은 원 영상의 취지를 벗어나지 않는 선에서 작성했습니다.
반응형
'산업·기업' 카테고리의 다른 글
| 신세계그룹이 워너브라더스 인수전에 10억 달러를 넣은 사정 (0) | 2026.10.23 |
|---|---|
| 중앙일보·JTBC는 왜 매물로 나왔을까 — 그 뒤에서 웃는 굿즈 시장 (0) | 2026.10.19 |
| 반도체주가 왜 빠졌나 했더니, "CXMT 공포"라는 기사가 쏟아졌습니다 (0) | 2026.10.18 |
| 신세계가 워너브라더스에 1조4천억을 넣은 이유, 슈카월드가 짚었다 (0) | 2026.10.15 |
| 삼성전자 영업이익 107조 찍었는데 주가는 빠졌다, 815캠퍼스가 짚은 이유 (0) | 2026.10.10 |