반응형
9월에 가계대출 증가폭이 줄어서 이제 좀 안정되나 싶었는데, 10월 수치를 보니 다시 확 늘었다고 합니다. 그런데 늘어난 이유를 들여다보면 집 살 때 쓰는 대출이 아니라 전혀 다른 데서 불어났더라고요. 서울경제가 한국은행 발표 자료를 짚어본 영상인데, 숫자의 속내를 따라가다 보니 저도 꽤 흥미로웠습니다.
한숨 돌렸다 싶었는데
영상은 서울경제 기자와 진행자가 묻고 답하는 방식으로 진행되는데, 진행자가 먼저 "주택담보대출 증가세가 둔화돼서 한숨 돌리나 싶었다"고 운을 뗍니다. 그런데 막상 파고 보니 전혀 다른 곳에서 부채가 크게 늘었다는 답이 돌아옵니다.
한 달 만에 3조 5천억 원, 다시 늘었다
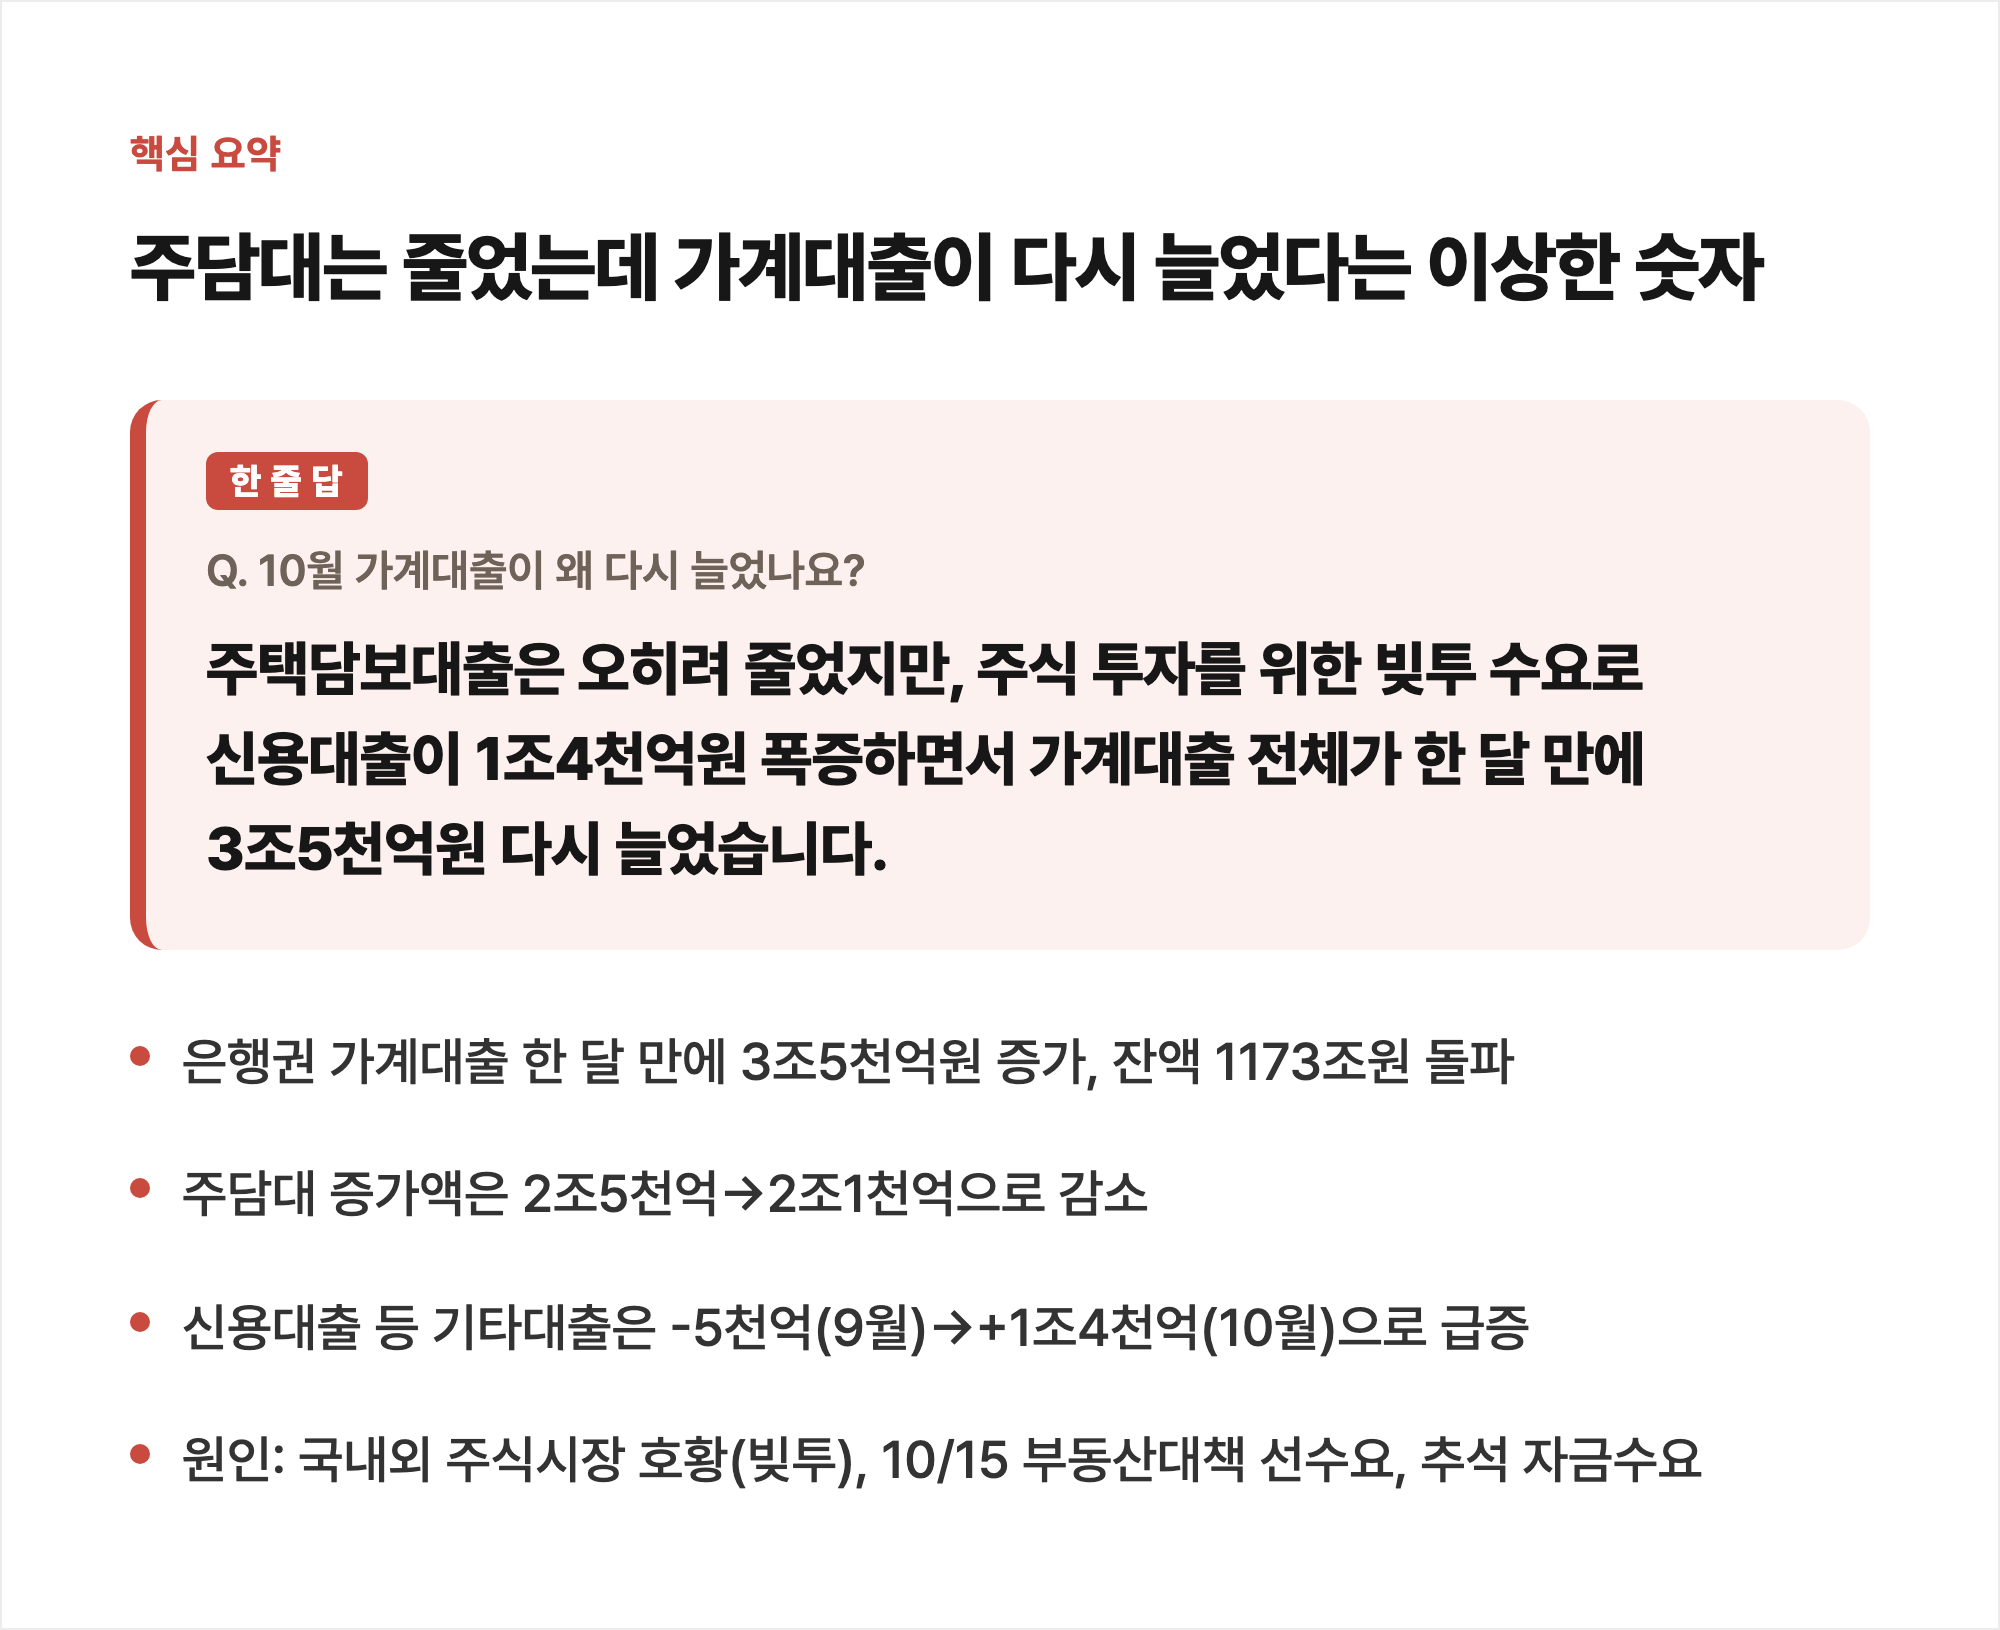
한국은행이 발표한 10월 금융시장 동향에 따르면 은행권 가계대출이 한 달 만에 3조 5천억 원 다시 늘었습니다. 전체 가계대출 잔액은 벌써 1173조 원을 넘었다고 해요. 9월엔 증가폭이 줄어서 안정되는 분위기였는데, 한 달 만에 수치가 확 커진 셈입니다. 숫자만 보면 "또 늘었네" 하고 지나갈 수 있는데, 진짜 흥미로운 건 그 안의 내용이라고 합니다.
주담대는 줄고 신용대출이 폭증했다
집 살 때 주로 쓰는 주택담보대출 증가액은 오히려 2조 5천억 원에서 2조 1천억 원으로 줄었습니다. 그런데 신용대출 같은 기타대출은 지난달 5천억 원 줄었다가 이번 달엔 1조 4천억 원이나 폭증했다고 해요. 이 돈이 다 어디로 갔을까 싶었는데, 요즘 다시 뜨거워진 주식 시장으로 흘러 들어간 거라는 설명이 나옵니다. 한국은행은 국내외 주식시장 호황에 따른 '빚투' 수요, 10월 15일 부동산 대책 시행을 앞둔 계약금 선수요, 추석 연휴 기간 자금 수요까지, 이렇게 세 가지 복합적인 이유를 꼽았습니다.
한국은행은 아직 선을 긋지만
한국은행은 이걸 아직 추세적인 변화로 보기는 어렵다는 입장이라고 합니다. 기타대출 항목이 워낙 월별로 변동이 크고 명절 자금 수요 같은 건 금방 사라진다는 이유인데요. 그런데 이 신중한 태도와 별개로, 빚투 수요가 계속해서 가계부채의 뇌관으로 작용하고 있다는 점은 누구도 부인하기 어렵다는 게 영상의 지적입니다. 자산을 늘릴 방법이 투자밖에 없다고 느끼는 심리가 그만큼 강하다는 뜻이겠죠.
DSR이 있는데 왜 이렇게 늘어날까
이 대목에서 저도 궁금했던 걸 영상이 바로 짚어줬습니다. DSR, 총부채원리금상환비율 규제가 원래 이런 걸 막으려고 있는 건데 왜 이렇게 큰 규모의 신용대출이 계속 가능한 걸까요. 영상은 DSR을 "빚의 속도 제한 장치"라고 표현하더라고요. 연소득에서 모든 대출의 원금과 이자가 차지하는 비율을 일정 수준 이하로 관리하는 장치일 뿐, 대출을 아예 막는 장치는 아니라는 겁니다. 그래서 규제 한도 안에서는 여전히 대출이 일어나고 결국 주택담보대출을 조이니까 신용대출이 늘어나는 풍선효과가 나타났다는 설명으로 이어집니다.
가계부채라는 큰 그림을 단순히 총액만 볼 게 아니라, 그 속을 채우는 대출의 질이 어떻게 변하고 있는지를 함께 봐야 한다는 게 이 영상이 남긴 메시지입니다. 장기적이고 안정적인 주담대보다 단기적이고 금리 변동에 취약한 신용대출의 비중이 커진다는 건, 분명 눈여겨봐야 할 변화인 것 같습니다.
원본 영상
※ 이 글은 위 영상을 바탕으로 요약·정리했으며, 요약 내용은 원 영상의 취지를 벗어나지 않는 선에서 작성했습니다.
반응형
'경제·재테크' 카테고리의 다른 글
| 트럼프의 5000달러 배당금이 어떻게 태평양 건너 코스피를 흔드는가 (0) | 2026.11.03 |
|---|---|
| 삼성전자 성과급 7억 5천, 그런데 대만·일본 반응은 완전히 달랐다 (0) | 2026.10.31 |
| 세계에서 가장 유명한 "숏쟁이" 마이클 버리, 이번엔 반도체를 겨눴다 (0) | 2026.10.30 |
| SK하이닉스, 3분기 영업이익 83조 '역대급' 찍었다 (0) | 2026.10.29 |
| 두 번 올리고 왜 멈췄나 — 한국은행 기준금리 동결의 속내 (0) | 2026.10.27 |